مغایرت فاکتور و گردش حساب پیش از اظهارنامه مالیاتی دردسر میشود. مراحل ساخت پرونده مالی مستند را ببینید و با پیشداد بررسی کنید.
به گزارش بازار، در یک پرونده مالی، عددها بهتنهایی حرفی برای گفتن ندارند. اگر در گزارش شرکت نوشته شده باشد «فروش ۱۸ میلیارد تومان»، سؤال مهم بعدی این است که این ۱۸ میلیارد از کجا آمده، در کدام فاکتورها ثبت شده، چه مقدار آن وصول شده و چه اسنادی میتواند آن را تأیید کند.
این موضوع در نظام مالیاتی امروز ایران اهمیت بیشتری پیدا کرده است. اطلاعات مالی کسبوکار فقط در دفاتر و نرمافزار حسابداری باقی نمیماند؛ صورتحسابهای الکترونیکی، کارپوشه سامانه مؤدیان، اطلاعات پرداخت و اسناد معاملاتی نیز بخشی از تصویری هستند که از فعالیت اقتصادی مؤدی شکل میگیرد. در نتیجه، آمادهسازی اظهارنامه مالیاتی نباید آخرین مرحله یک کار حسابداری تلقی شود؛ اظهارنامه باید بر پایه اطلاعاتی تنظیم شود که منشأ، ثبت و مستندات آن از قبل کنترل شده باشد.
البته تکلیف همه مؤدیان یکسان نیست. برای صاحبان مشاغل، ماده ۱۰۰ قانون مالیاتهای مستقیم چارچوب اظهارنامه فعالیت شغلی را مشخص میکند و برای اشخاص حقوقی، ماده ۱۱۰ اظهارنامه را متکی به دفاتر، اسناد و مدارک و صورتهای مالی قرار داده است. بنابراین «پرونده مالی قابل دفاع» مفهومی مشترک است، اما نحوه اجرای آن با توجه به نوع مؤدی و تکالیف قانونی متفاوت خواهد بود.
پرونده مالی قابل دفاع چه اجزایی دارد؟
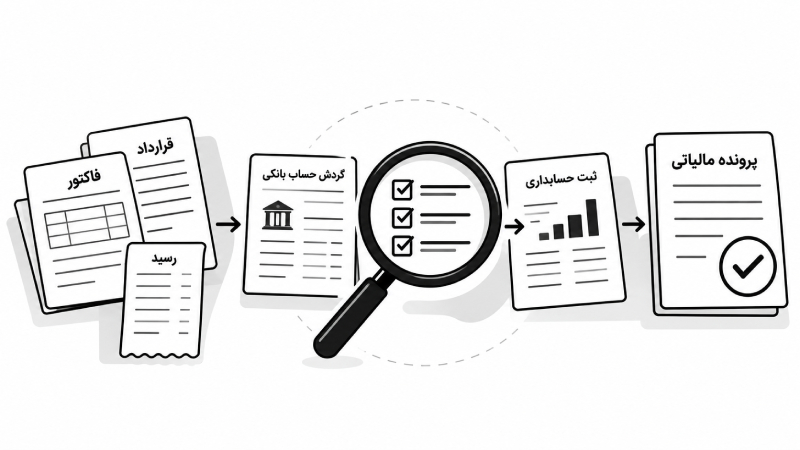
بهتر است پرونده مالی را یک زنجیره ببینیم، نه یک پوشه پر از سند.
در ابتدای زنجیره، اسناد منشأ معامله قرار دارند: قرارداد، فاکتور فروش یا خرید، سفارش، صورتوضعیت، رسید تحویل کالا و سایر مدارکی که نشان میدهند معامله واقعاً چه بوده است. بعد از آن، نوبت به جریان وجه میرسد؛ یعنی مشخص شود مبلغ معامله چگونه دریافت یا پرداخت شده و رد آن در حساب بانکی یا سایر اسناد پرداخت کجاست.
لایه بعدی، ثبت حسابداری است. مبلغ معامله باید بهدرستی در حسابها ثبت شود و با دفاتر و گزارشهای مالی هماهنگ باشد. برای هزینهها موضوع حساستر است؛ ماده ۱۴۷ قانون مالیاتهای مستقیم، هزینه قابل قبول را بهطور کلی هزینهای میداند که متعارف، متکی به مدارک، مرتبط با تحصیل درآمد و مربوط به دوره مالی باشد و سایر شرایط قانونی را نیز رعایت کند.
در این میان چند بخش گاهی از دید صاحبان کسبوکار دور میماند: موجودی کالا، داراییهای ثابت و استهلاک، حقوق و دستمزد، مالیات حقوق، حساب جاری شرکا یا برداشتهای مرتبط با صاحبان شرکت. برای نمونه، هزینه استهلاک داراییهای استهلاکپذیر در چارچوب ماده ۱۴۹ میتواند جزو هزینههای قابل قبول قرار گیرد؛ اما این موضوع نیازمند ثبت و مستندسازی صحیح دارایی و رعایت مقررات مربوط است. همچنین در مورد حقوق کارکنان، تکالیف کسر و پرداخت مالیات حقوق طبق ماده ۸۶ جداگانه مطرح است.
بنابراین پرونده منظم فقط مجموعهای از فاکتورها نیست؛ باید بتواند رابطه بین معامله، سند، پرداخت، ثبت حسابداری و گزارش مالی را نشان دهد.
تطبیق فروش، بانک و حسابداری از کجا شروع میشود؟
یک مثال ساده، مسئله را روشن میکند.
فرض کنیم در حسابداری یک شرکت، فروش سالانه ۱۸ میلیارد تومان ثبت شده است. در گردش حسابهای بانکی، ۲۱ میلیارد تومان واریزی دیده میشود و مجموع فاکتورهای فروش نیز ۱۷.۶ میلیارد تومان است. کدام عدد درست است؟
هیچکدام را نمیتوان بدون بررسی نهایی پذیرفت.
ممکن است بخشی از واریزیهای بانکی مربوط به انتقال وجه بین حسابهای خود شرکت، دریافت تسهیلات یا تسویه مطالبات سال قبل باشد. از طرف دیگر، اختلاف بین فروش حسابداری و فاکتورها ممکن است از برگشت از فروش، تخفیف، ثبت ناقص یا تأخیر در ثبت یک معامله ناشی شده باشد.
اینجا تطبیق باید از منشأ معامله شروع شود:
فاکتور و قرارداد ← ثبت حسابداری ← دریافت یا پرداخت ← گردش حساب ← گزارش نهایی
اما این زنجیره امروز یک حلقه مهم دیگر هم دارد: سامانه مؤدیان.
بر اساس قانون پایانههای فروشگاهی و سامانه مؤدیان، صورتحساب الکترونیکی فروشنده در صورت وجود شرایط قانونی، بهصورت خودکار در کارپوشه خریدار عضو سامانه منتقل میشود و خریدار باید درباره پذیرش یا رد آن اقدام کند. در فرایند مالیات بر ارزش افزوده نیز همین اطلاعات میتواند در اعتبار مالیاتی خریدار مؤثر باشد.
در نتیجه، تطبیق دیگر فقط مقایسه «دفتر با بانک» نیست. برای بسیاری از کسبوکارها باید بررسی شود که صورتحسابهای الکترونیکی صادرشده، اطلاعات کارپوشه، فاکتورهای واقعی و ثبتهای حسابداری چه نسبتی با یکدیگر دارند. شناسه یکتای حافظه مالیاتی و شماره منحصر به فرد مالیاتی صورتحساب نیز در این زنجیره بخشی از اطلاعات قابل پیگیری هستند. قانون همچنین برای عدم صدور صورتحساب الکترونیکی و برخی تخلفات مرتبط، ضمانت اجرا پیشبینی کرده است.
یک کنترل کاربردی برای واحد مالی
برای هر اختلاف، بهجای اصلاح فوری عدد، سه سؤال بپرسید:
این مبلغ از چه معاملهای آمده است؟
مدرک اصلی آن کجاست؟
این مبلغ در حسابداری، بانک و سامانه مربوط چگونه ثبت شده است؟
اگر هر سه پاسخ روشن باشند، مغایرت لزوماً مسئله مالیاتی نیست؛ ممکن است فقط تفاوت زمان ثبت یا ماهیت معامله باشد. مشکل زمانی آغاز میشود که منشأ رقم مشخص نباشد یا اسناد مختلف، روایتهای متفاوتی ارائه دهند.
سامانه مؤدیان و مالیات بر ارزش افزوده؛ بخش فراموششده پرونده مالی
بخشی از ریسکهای امروزی پرونده مالیاتی از جایی ایجاد میشود که واحد مالی، حسابداری و سامانه مؤدیان را سه موضوع جدا از هم در نظر میگیرند.
برای مثال، ممکن است واحد حسابداری خریدی را ثبت کرده باشد و فاکتور کاغذی نیز در بایگانی موجود باشد؛ اما وضعیت صورتحساب الکترونیکی همان معامله در سامانه مؤدیان متفاوت باشد. این اختلاف در مالیات بر ارزش افزوده اهمیت ویژهای دارد، زیرا پذیرش اعتبار مالیاتی خرید تابع مقررات صورتحساب الکترونیکی و وضعیت آن در سامانه است. از ابتدای دیماه ۱۴۰۴ نیز طبق مقررات اعلامشده، اعتبار مالیاتی خرید برای دورههای مربوط صرفاً با استناد به صورتحسابهای الکترونیکی ثبتشده در سامانه مؤدیان و با رعایت سایر شرایط قابل محاسبه است.
بنابراین اگر پروندهای شامل فروش و خرید مشمول ارزش افزوده است، کنترل مالی باید دستکم سه طرف داشته باشد:
|
بخش |
چه چیزی کنترل شود؟ |
|
حسابداری |
ثبت خرید و فروش، مالیات و عوارض، مانده حسابها |
|
اسناد معامله |
فاکتور، قرارداد، رسید تحویل و مدارک پرداخت |
|
سامانه مؤدیان |
صورتحساب الکترونیکی، وضعیت پذیرش یا رد و اطلاعات کارپوشه |
این نگاه بهخصوص برای شرکتهایی که حجم معاملات بالایی دارند مهم است؛ چون یک مغایرت ممکن است فقط یک اشتباه حسابداری نباشد و روی مالیات مستقیم، مالیات بر ارزش افزوده یا اعتبار مالیاتی هم اثر بگذارد.
برای هر عدد مالی چه مدرکی باید داشته باشیم؟
قرار نیست برای هر عدد یک پرونده چندصدصفحهای درست شود. هدف، ایجاد یک مسیر قابل ردیابی است. این جدول میتواند برای کنترل اولیه پرونده استفاده شود:
|
عدد یا سرفصل |
مدارک اصلی پیشنهادی |
مهمترین کنترل |
|
فروش و درآمد |
صورتحساب، قرارداد، صورتوضعیت، رسید دریافت |
مطابقت با ثبت حسابداری و اطلاعات سامانه مؤدیان |
|
خرید کالا و خدمات |
صورتحساب خرید، قرارداد، رسید تحویل، مدرک پرداخت |
ارتباط واقعی خرید با فعالیت و ثبت صحیح آن |
|
هزینههای عملیاتی |
صورتحساب، قرارداد، رسید، سند پرداخت |
قابل اثبات بودن هزینه و ارتباط آن با فعالیت |
|
گردش حساب بانکی |
صورتحساب بانکی، رسید انتقال، قرارداد یا مستند دریافت |
تفکیک درآمد از وام، انتقال داخلی و سایر دریافتها |
|
حقوق و دستمزد |
لیست حقوق، قرارداد، اسناد پرداخت و سوابق مربوط |
تطبیق هزینه حقوق با پرداختها و تکالیف مالیاتی |
|
دارایی ثابت |
فاکتور خرید، اسناد مالکیت، ثبت دارایی و محاسبات استهلاک |
ثبت صحیح دارایی و استهلاک طبق مقررات |
|
موجودی کالا |
گزارش انبار، صورتبرداری، فاکتور خرید و فروش |
تطبیق موجودی پایان دوره با حسابداری |
|
جاری شرکا و برداشتها |
اسناد پرداخت، قرارداد، مصوبات و ثبتهای حسابداری |
تفکیک معاملات شرکت از جریانهای شخصی |
|
مالیات بر ارزش افزوده |
صورتحسابهای الکترونیکی و گزارشهای مربوط |
تطبیق مالیات و عوارض خرید و فروش با سامانه |
|
اظهارنامه |
گزارشهای مالی، دفاتر و مستندات پشتیبان |
سازگاری ارقام اظهارشده با اسناد پایه |
نکته مهم درباره هزینهها این است که صرف وجود یک فاکتور به معنی پذیرش قطعی آن نیست. شرایط ماده ۱۴۷ و احکام ماده ۱۴۸ باید در کنار ماهیت هزینه بررسی شوند. بنابراین پرسش حرفهای این نیست که «برای این هزینه فاکتور داریم؟» بلکه باید پرسید: آیا هزینه مستند، مرتبط، مربوط به دوره مالی و منطبق با شرایط پذیرش مالیاتی است؟
مغایرت مالیاتی چه پیامدی دارد و قبل از ارسال چه کنیم؟
مغایرت همیشه مساوی با تخلف نیست؛ اما مغایرتِ بدون توضیح میتواند پرونده را وارد مرحله بررسی جدیتری کند.
فرض کنید در دفاتر، هزینهای ثبت شده اما مدارک آن ناقص است. در رسیدگی مالیاتی، اگر هزینه شرایط لازم برای پذیرش را نداشته باشد، ممکن است از هزینههای قابل قبول کنار گذاشته شود و در نتیجه درآمد مشمول مالیات افزایش پیدا کند. در مورد کتمان درآمد یا هزینههای غیرواقعی نیز ماده ۱۹۲ قانون مالیاتهای مستقیم ضمانت اجرای مشخصی پیشبینی کرده است.
از طرف دیگر، اختلاف گردش حساب با درآمد اظهارشده را هم نباید بهصورت خودکار «درآمد پنهان» تلقی کرد. ممکن است یک واریز منشأ غیردرآمدی داشته باشد؛ اما در این صورت مؤدی باید بتواند ماهیت آن را با مستندات توضیح دهد. بنابراین مستند بودن منشأ تراکنش مهمتر از صرفاً وجود یا نبود اختلاف عددی است.
همین منطق درباره سامانه مؤدیان نیز وجود دارد. وقتی بخشی از معاملات در قالب صورتحساب الکترونیکی ثبت شده، بررسی وضعیت آنها در کارپوشه و تطبیق با دفاتر و مدارک خرید و فروش، بخشی از کنترل پیش از ارسال اطلاعات مالی است. برای اعتبار مالیاتی ارزش افزوده نیز وضعیت صورتحساب الکترونیکی اهمیت مستقیم دارد.
چکلیست نهایی پیش از نهاییکردن پرونده
قبل از اینکه اعداد نهایی شوند، این ۸ مورد را کنترل کنید:
- فروش ثبتشده با صورتحسابها و معاملات واقعی هماهنگ است.
- واریزیهای بانکی مهم، منشأ مشخص و مستند دارند.
- هزینههای بااهمیت، مدارک و ارتباط روشن با فعالیت کسبوکار دارند.
- حسابهای دریافتنی، پرداختنی و جاری شرکا مانده غیرعادیِ بدون توضیح ندارند.
- موجودی کالا و داراییهای ثابت با سوابق حسابداری هماهنگ هستند.
- حقوق و دستمزد و تکالیف مالیاتی مرتبط، جداگانه کنترل شدهاند.
- اطلاعات صورتحسابهای الکترونیکی و وضعیت آنها در سامانه مؤدیان بررسی شده است.
- ارقام نهایی مورد استفاده برای اظهارنامه مالیاتی با دفاتر، اسناد و گزارشهای مالی سازگارند.
در مورد اشخاص حقوقی، اهمیت این کنترل مضاعف است، زیرا ماده ۱۱۰ اظهارنامه، ترازنامه و حساب سود و زیان را متکی به دفاتر و اسناد و مدارک قرار داده است. برای صاحبان مشاغل نیز ماده ۱۰۰ تکلیف اظهارنامه فعالیتهای شغلی را تعیین میکند؛ بنابراین نوع مؤدی باید در طراحی فرآیند کنترل پرونده لحاظ شود.
جمعبندی؛ پرونده خوب، پروندهای نیست که فقط عدد درست داشته باشد
پرونده مالی قابل دفاع یعنی وقتی یک رقم مهم را انتخاب میکنید، بتوانید مسیر آن را بدون حدسزدن دنبال کنید: معامله، سند، پرداخت، ثبت حسابداری، اطلاعات مالیاتی و در صورت شمول، صورتحساب الکترونیکی و سامانه مؤدیان.
هدف از این کنترل، پیدا کردن راهی برای کمکردن مالیات نیست؛ هدف این است که مالیات بر پایه اطلاعات واقعی، مستند و قابل توضیح محاسبه شود و اختلافهای قابل پیشگیری، قبل از تبدیلشدن به مسئله مالیاتی شناسایی شوند.
در چنین شرایطی، استفاده از خدمات تخصصی میتواند قبل از ارسال اطلاعات ارزش بیشتری داشته باشد تا بعد از شروع رسیدگی. شرکت خدمات مالیاتی پیشداد میتواند بررسی پرونده را از همین نقطه آغاز کند: تطبیق اسناد و اعداد مالی، شناسایی مغایرتهای مهم، بررسی مستندات و آمادهسازی اطلاعات مورد نیاز برای اظهارنامه مالیاتی.
برای جلوگیری از غافلگیرشدن در زمان رسیدگی، بهتر است پرونده مالی پیش از ارسال بررسی شود؛ نه زمانی که اولین مغایرت از طرف اداره مالیاتی مطرح شده است.
- نویسنده: تحلیل بازار