به به گزارش آهن آنلاین؛ بازار فولاد منطقه در حال ارسال سیگنالهایی است که برای ایران صرفاً به معنای تغییر قیمت یا فرصت صادراتی نیست. تخفیف بیلت روسیه در بازار ترکیه از یکسو و فشار نزولی بر میلگرد امارات از سویدیگر، نشان میدهد فروشندگان در دو سر زنجیره فولاد برای حفظ معاملات خود ناچار به […]
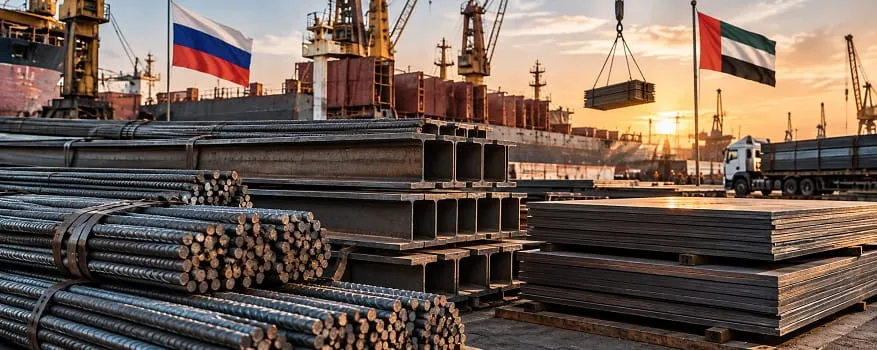
به به گزارش آهن آنلاین؛ بازار فولاد منطقه در حال ارسال سیگنالهایی است که برای ایران صرفاً به معنای تغییر قیمت یا فرصت صادراتی نیست. تخفیف بیلت روسیه در بازار ترکیه از یکسو و فشار نزولی بر میلگرد امارات از سویدیگر، نشان میدهد فروشندگان در دو سر زنجیره فولاد برای حفظ معاملات خود ناچار به انعطاف بیشتری شدهاند. اهمیت این رفتار زمانی بیشتر میشود که تولیدکنندگان ایرانی همزمان با ابهام در وضعیت تولید، محدودیت انرژی، نوسان هزینهها و ضعف تقاضای داخلی روبهرو هستند. در چنین شرایطی، بررسی رفتار بازارهای منطقهای میتواند تصویری روشنتر از فشارهای پیشروی بازار ایران ارائه دهد.
بیلت روسیه در بازار ترکیه؛ تخفیف قیمتی برای انتقال ریسک معامله
آنچه در بازار بیلت روسیه رخ داده، فراتر از یک کاهش قیمت هفتگی است. پیشنهادهای فروش برای حمل نوامبر به مقصد ترکیه از محدوده ۵۲۵ تا ۵۳۵ دلار به ۵۱۲ تا ۵۲۰ دلار به ازای هر تن، بهصورت تحویل در مقصد، کاهش یافته است؛ یعنی فروشندگان روس در فاصلهای کوتاه حاضر شدهاند برای نهاییشدن معامله حدود ۱۳ تا ۱۵ دلار در هر تن از قیمت پیشنهادی خود عقبنشینی کنند. نکته مهمتر، دلیل این عقبنشینی است: نیاز فولادسازان به نقدینگی و آمادگی برای دریافت بخشی از وجه معامله پس از تجمیع محموله و دریافت رسید حمل.
بنابراین، این کاهش قیمت لزوماً به معنای افت شدید ارزش بیلت نیست و بخشی از آن را میتوان هزینهای برای تسریع فروش و انتقال بخشی از ریسک مالی معامله به خریدار دانست. این تغییرات در بازار بیلت میتواند در ادامه بر روند قیمت میلگرد نیز اثر بگذارد، زیرا بیلت بهعنوان ماده اولیه تولید میلگرد، یکی از عوامل مؤثر بر هزینه تمامشده این محصول است.
با این حال، همین رفتار یک پیام مهم برای بازار دارد. وقتی فولادساز برای فروش محصول بالادستی حاضر میشود هم در قیمت و هم در شرایط پرداخت انعطاف نشان دهد، یعنی تبدیل موجودی به نقدینگی برای او اهمیت بیشتری از حفظ بالاترین قیمت ممکن پیدا کرده است. در عین حال، محدودیت بندر بارگیری و اندازه محموله نشان میدهد که پایین آمدن قیمت بهتنهایی برای نهاییشدن معامله کافی نیست. بنابراین، میزان واقعی تقاضا را باید از تعداد معاملات قطعی، سرعت فروش و شرایط تحویل سنجید، نه صرفاً از تعداد پیشنهادهای ارائهشده از سوی فروشندگان.
فشار در انتهای زنجیره فولاد
در بازار امارات، مسئله شکل متفاوتی دارد، اما نتیجه تا حدی مشابه است. قیمتهای اولیه اکتبر از سوی سایر تأمینکنندگان در محدوده ۷۶۸ تا ۷۷۴ دلار اعلام شده، در حالی که معاملات سپتامبر کارخانههای غیرمرجع در محدوده ۷۷۰ تا ۷۷۷ دلار انجام شده بود. کاهش چنددلاری قیمت در بازاری که مصرف ماهانه آن حدود ۴۲۵ هزار تن برآورد میشود، اگر همزمان با عرضه بالا و احتیاط خریداران باشد، میتواند فشار قابلتوجهی بر موجودیهای گرانخرید وارد کند. معاملهگری که محصول را با قیمت بالاتری در انبار دارد، با کاهش نرخ فروش عملاً با دو فشار روبهرو میشود: کاهش ارزش موجودی و کوچکشدن حاشیه سود.
در چنین شرایطی، حتی گزارشهایی درباره مناسب بودن تقاضا از سوی برخی نوردکاران نیز بهتنهایی نمیتواند نشانه بازگشت بازار به رونق تابستان باشد. تفاوت مهمی میان «وجود تقاضا» و «تقاضایی که بتواند عرضه موجود را با قیمت فعلی جذب کند» وجود دارد. اگر حجم خرید نتواند با میزان عرضه هماهنگ شود، فشار برای تخفیف ابتدا از سطح تولیدکننده به شبکه توزیع منتقل میشود و سپس احتیاط خریداران میتواند این روند را تشدید کند. به همین دلیل، استمرار عرضه بالا در کنار خرید محتاطانه، همچنان مهمترین عامل تعیینکننده مسیر کوتاهمدت میلگرد امارات است.
دو تخفیف، یک پیام
کنار هم گذاشتن بیلت روسیه و میلگرد امارات، یک نکته تحلیلی مهم را روشن میکند: فشار فروش فقط به یک حلقه خاص از زنجیره محدود نیست. در بالادست، تولیدکننده برای نقدینگی انعطاف نشان میدهد و در پاییندست، وفور عرضه و موجودیهای گران، قدرت قیمتگذاری فروشندگان را کاهش میدهد. این همزمانی را نمیتوان صرفاً با عبارت «بازار ضعیف است» توضیح داد؛ زیرا مسئله اصلی، تغییر اولویت فروشندگان از حفظ قیمت اسمی به حفظ گردش معامله است.
برای بازار ایران، این تغییر اهمیت بیشتری دارد. اگر هزینه تولید داخلی بهدلیل انرژی، نوسانات نرخ ارز ، حمل و سایر عوامل بالا بماند، اما قیمتهای منطقهای تحت فشار قرار گیرند، فاصله میان قیمت قابلتحمل تولیدکننده و قیمت قابلقبول خریدار میتواند بیشتر شود. برای مثال در این نقطه، قیمت ورق سیاه نیز صرفاً یک شاخص مستقل برای بازار ورق نیست؛ بلکه میتواند در کنار نرخهای میلگرد و محصولات میانی، تصویری از میزان انتقال فشار هزینه به قیمت نهایی ارائه کند. اگر بازار منطقهای تخفیف را بهعنوان ابزار حفظ نقدینگی تثبیت کند، صادرکننده ایرانی نیز برای حفظ بازارهای خارجی با فضای رقابتی سختتری مواجه خواهد شد.
سناریوی پیش روی بازار فولاد ایران
در سناریوی نخست، تخفیفهای منطقهای گستردهتر میشود؛ محرک آن تداوم عرضه بالا، ضعف خرید و نیاز فولادسازان به نقدینگی خواهد بود. در این وضعیت، بازار ایران بیش از آنکه با موج فوری کاهش قیمت روبهرو شود، با محدودشدن سقف رشد و افزایش حساسیت خریداران به اختلاف نرخها مواجه میشود. نشانه این سناریو، ادامه کاهش پیشنهادهای صادراتی، کوتاهشدن اعتبار قیمتها و افزایش معاملات نقدی با تخفیف است.
سناریوی دوم، ثبات نسبی منطقهای است؛ به این معنا که تخفیفها در همین محدوده متوقف شوند و تقاضای ترکیه یا امارات بخشی از عرضه را جذب کند. در این حالت، بازار ایران فرصت بیشتری برای تثبیت پیدا میکند، اما فشار هزینه تولید همچنان مانع از افت شدید قیمت داخلی خواهد بود.
برای فعال بازار، بنابراین، قیمت آهن آلات باید نه بهصورت منفرد، بلکه در ارتباط با قیمتهای صادراتی، نرخ ارز، هزینه تولید و سرعت فروش رصد شود. آنچه در هفتههای آینده اهمیت دارد، خودِ عدد تخفیف نیست؛ بلکه این است که آیا تخفیف به معامله بیشتر منجر میشود یا فقط قیمتهای پیشنهادی را پایین میآورد. تفاوت این دو، مسیر واقعی بازار را مشخص خواهد کرد.
- نویسنده: آهن آنلاین